Франция подает сигналы еврокризиса. На этот раз линии разлома иные.
Доходность французских облигаций и спред к немецким долговым бумагам подскочили до уровней, не наблюдавшихся со времен долгового кризиса в еврозоне, на фо
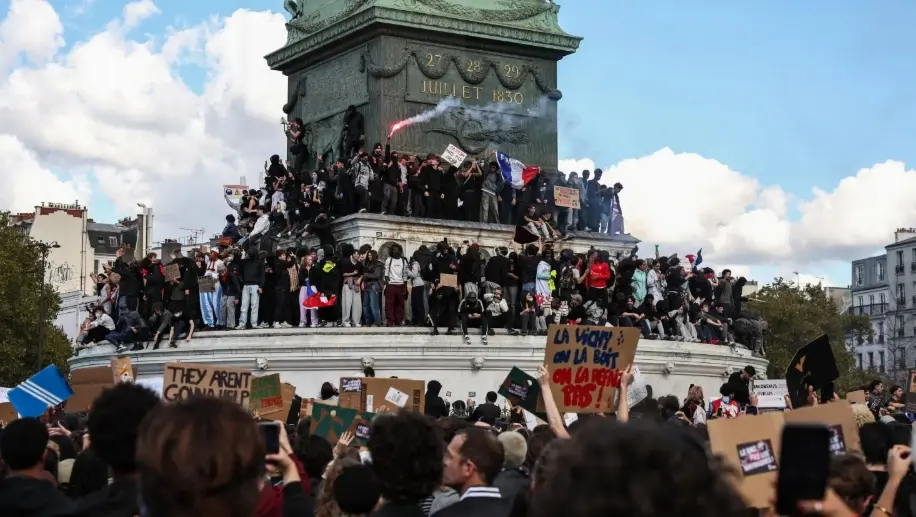
По мере усугубления экономических и политических проблем Франции инвесторы задаются вопросом, могут ли ее долговые проблемы перекинуться на остальную еврозону.
Рынки подают тревожные сигналы в отношении второй по величине экономики еврозоны. Евро остается под давлением, потеряв почти 5% к доллару с начала года.
Базовая стоимость заимствований Франции — доходность ее 10-летних облигаций — на этой неделе впервые с 2002 года превысила 5%, после чего резко выросла еще сильнее.
Между тем спред между доходностями французских и немецких 10-летних облигаций — пристально отслеживаемый показатель напряженности — в четверг впервые со времен долгового кризиса в еврозоне начала 2010-х годов превысил 170 базисных пунктов. Стоимость страхования от дефолта правительства Франции, измеряемая кредитно-дефолтными свопами, также находится на максимуме с того периода.
Распространение кризиса по еврозоне
Главное опасение вызывает фрагментация, при которой страны с общей валютой сталкиваются с резко различающейся стоимостью заимствований, что усугубляет напряженность на рынках и создает риск спиралевидного роста платежей по долгу для наиболее пострадавших стран.

Как показал кризис суверенного долга еврозоны начала 2010-х годов, рыночная напряженность в одной стране может быстро распространяться на экономики, имеющие общую валюту и центральный банк, но сохраняющие отдельные бюджетные системы. Кризис начался в Греции, а затем охватил, в частности, Португалию, Ирландию, Италию и Испанию.
От правительств ожидали спасения проблемных банков, которые держали большие объемы суверенного долга, что создавало порочный круг.
Кризис ослаб лишь после запуска программ помощи, увязанных с масштабными мерами жесткой экономии, и обещания президента ЕЦБ Марио Драги в 2012 году сделать «все необходимое»
для сохранения евро.
Экономисты предупреждают о формировании нового порочного круга — не только во Франции, но и в крупных экономиках от США до Великобритании: опасения инвесторов по поводу растущего государственного долга повышают доходности и процентные расходы, которые, в свою очередь, увеличивают долговое бремя.
Замедление покупок облигаций создает «угрозу того, что правительство будет вынуждено объявить дефолт, поскольку у него попросту нет денег для выплаты процентов и основной суммы долга»
, написал нобелевский лауреат Пол Кругман в блоге 8 октября.
«Страх дефолта затем приводит к еще большему оттоку капитала, что усиливает опасения дефолта и повышает процентную ставку», — заявил он.
Долговые риски Франции
В частности, у Франции одно из самых высоких соотношений дефицита к ВВП в еврозоне, состоящей из 21 страны, и растущий государственный долг. Ее экономика едва растет, а правительство снизило прогноз роста на 2026 год до всего 0,5%.
Эти бюджетные трудности возникают на фоне политической нестабильности и социальных волнений, которые ставят под сомнение способность правительства реализовать меры по стабилизации государственных финансов.
«Мы уже глубоко погрузились во французский кризис», — сообщил по электронной почте Карстен Бжески, глобальный руководитель макроэкономических исследований ING и главный экономист по еврозоне.
«Непосредственного риска проблем с ликвидностью у французского правительства нет, но недоверие рынков облигаций и продолжающийся кризис должны наконец заставить Париж осознать крайнюю срочность происходящего».
Джон Стопфорд, руководитель направления доходных мультиактивных стратегий Ninety One, заявил, что Франция, прежде считавшаяся для инвесторов в инструменты с фиксированной доходностью страной ядра или полупериферии Европы, все чаще воспринимается как периферийная страна. Он назвал это «странным»
, учитывая историю отношений Франции с ЕС и ее экономическую мощь на континенте.
«Мы как инвесторы пока решили практически полностью избегать всех стран Европы, не входящих в ядро, — ситуация слишком изменчива и неопределенна, чтобы действительно хотелось в нее вовлекаться», — сказал Стопфорд во время телефонного разговора.
Почему 2026 год отличается
Тем не менее аналитики, с которыми побеседовал CNBC, в целом согласились, что благодаря реформам риск распространения проблем на этот раз остается ограниченным, даже если рынок ведет себя примерно так же, как в период после финансового кризиса.
Стопфорд из Ninety One заявил, что спреды, вероятно, должны оказаться «в диапазоне 200 с лишним базисных пунктов»
, прежде чем ситуацию начнут повсеместно воспринимать как настоящий кризис. Однако, добавил он, ситуация во Франции «выглядит не лучшим образом»
.
«Спреды французских облигаций сейчас шире, чем на пике кризиса периферийных стран начала 2010-х годов, но они все еще гораздо уже тех экстремальных уровней, которые мы тогда наблюдали в Испании, Италии, Греции и Ирландии, так что... я думаю, рынок исходит из того, что ситуация должна ухудшиться, прежде чем мы дойдем до момента, когда институты ЕС начнут пытаться ограничить дальнейший ущерб», — сказал он CNBC.
Стратеги BlackRock отметили, что нынешняя обстановка «существенно отличается»
от той, которая предшествовала долговому кризису еврозоны 2011–2012 годов: теперь регион лучше подготовлен к финансовым потрясениям. Однако они добавили, что «дальнейшая волатильность и распространение проблем остаются возможными»
.
«Распродажа французских облигаций показывает, как конкуренция за капитал меняет рынки инструментов с фиксированной доходностью на фоне глобального пересмотра процентных ставок, — написали они. — Рост государственных заимствований и инвестиций, связанных с ИИ, повышает стоимость финансирования, заставляя пристальнее оценивать заемщиков с ухудшающимися фундаментальными показателями».
Джордж Лагариас, главный экономист Forvis Mazars, заявил, что Франция уже находится в долговом кризисе, указав на соотношение долга к ВВП в 119% на конец второго квартала 2026 года — близкое к 128% у Греции в конце 2009 года.
По его словам, распространение проблем означало бы расширение спреда доходности французских и немецких облигаций, за которым последует рост цен кредитно-дефолтных свопов — стоимости страхования долга.
«Италия и Испания столкнутся с повышением стоимости заимствований и будут вынуждены сокращать бюджетные расходы, что может вызвать негативную политическую реакцию в их собственных странах, — сказал он CNBC. — Европейская периферия окажется под колоссальным давлением, даже если ее финансы находятся в гораздо лучшем состоянии, чем несколько лет назад».
Однако Лагариас заявил, что ключевые структурные различия минимизируют риск более широкого распространения кризиса по образцу начала 2010-х годов, который он оценил в 10–20%.
«У Греции был очень большой торговый дефицит. У Франции тоже есть торговый дефицит, но показатели гораздо менее тревожные», — сообщил он по электронной почте.
Он добавил, что Insee, национальное статистическое ведомство Франции, «вряд ли станет лгать о дефиците»
, противопоставив эту ситуацию греческой.
В 2009 году Греция резко пересмотрела прогнозируемый бюджетный дефицит с 3,7% ВВП весной до 12,5% к октябрю, подорвав доверие к достоверности данных о своих государственных финансах и способствуя ускорению кризиса.
«Уровни [французского] долга вызывают тревогу, но известны. Рынки умеют работать с известными рисками. Они ненавидят сюрпризы, — добавил Лагариас. — Грецию потопил дефицит, который внезапно оказался в пять раз выше официальной оценки. Это стало катализатором кризиса».
Алекс Эверетт, инвестиционный директор по управлению процентными стратегиями Aberdeen Investments, согласился с тем, что нынешнюю обстановку следует рассматривать «прежде всего как французский риск, а не системный риск еврозоны»
.
«По сравнению с началом 2010-х годов в еврозоне более устойчивые банки, более глубокая интеграция и многочисленные инструменты, призванные ограничить риск фрагментации рынка суверенного долга, — сказал он. — Я ожидаю, что распространение проблем будет кратковременным».
Читайте также
Источник: CNBC
Комментарии
Загружаем комментарии…